EL 72% DE LOS MENORES DE 40 AÑOS SE QUEDA SIN INGRESOS ANTES DEL DÍA 20 Y SEIS DE CADA DIEZ SE ENDEUDARON
Un informe de Zentrix Consultora advierte sobre las dificultades de los argentinos para llegar a fin de mes. El endeudamiento se concentra cada vez más en la cobertura de necesidades básicas, mientras que el 81,8% considera que su salario pierde frente a la inflación.
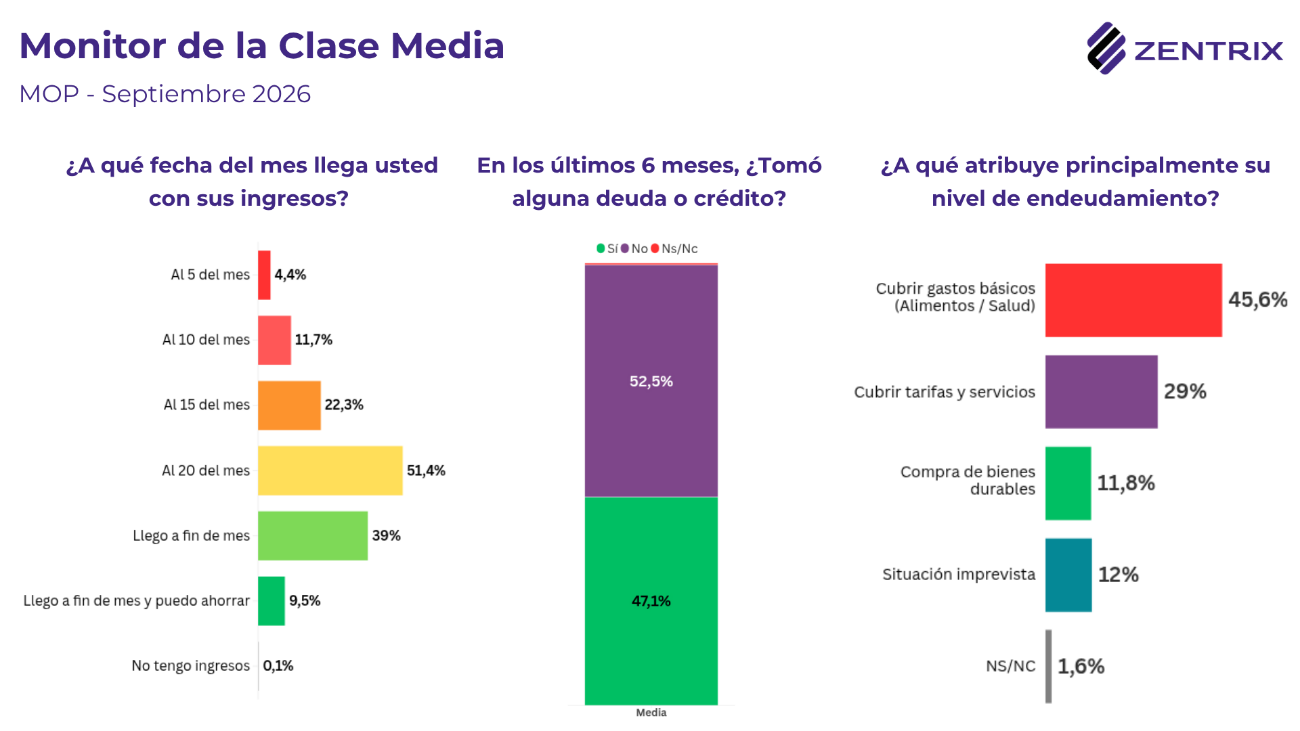
Llegar a fin de mes se convirtió en un desafío para una amplia parte de la población argentina. Según el Monitor de Opinión Pública (MOP) de septiembre, elaborado por Zentrix Consultora, dos de cada tres argentinos se quedan sin ingresos a más tardar el día 20, una situación que se agrava entre los menores de 40 años y los sectores de menores recursos.
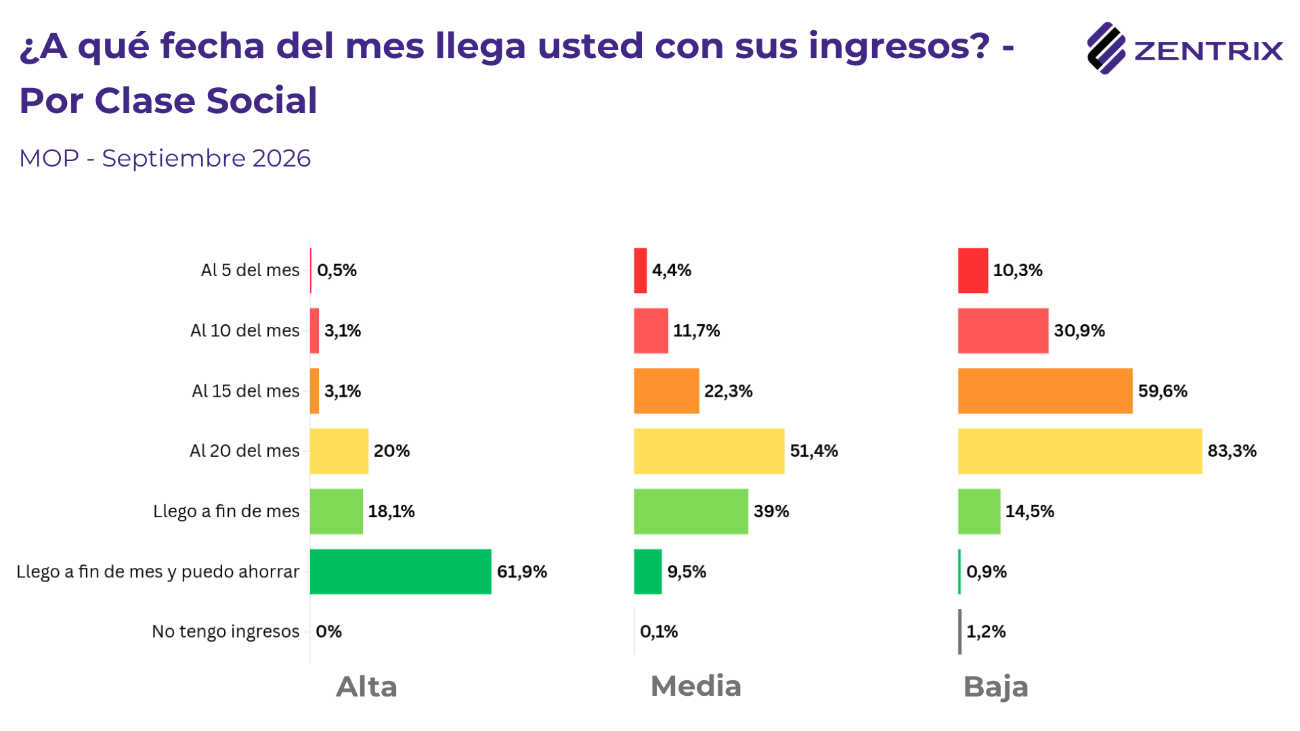
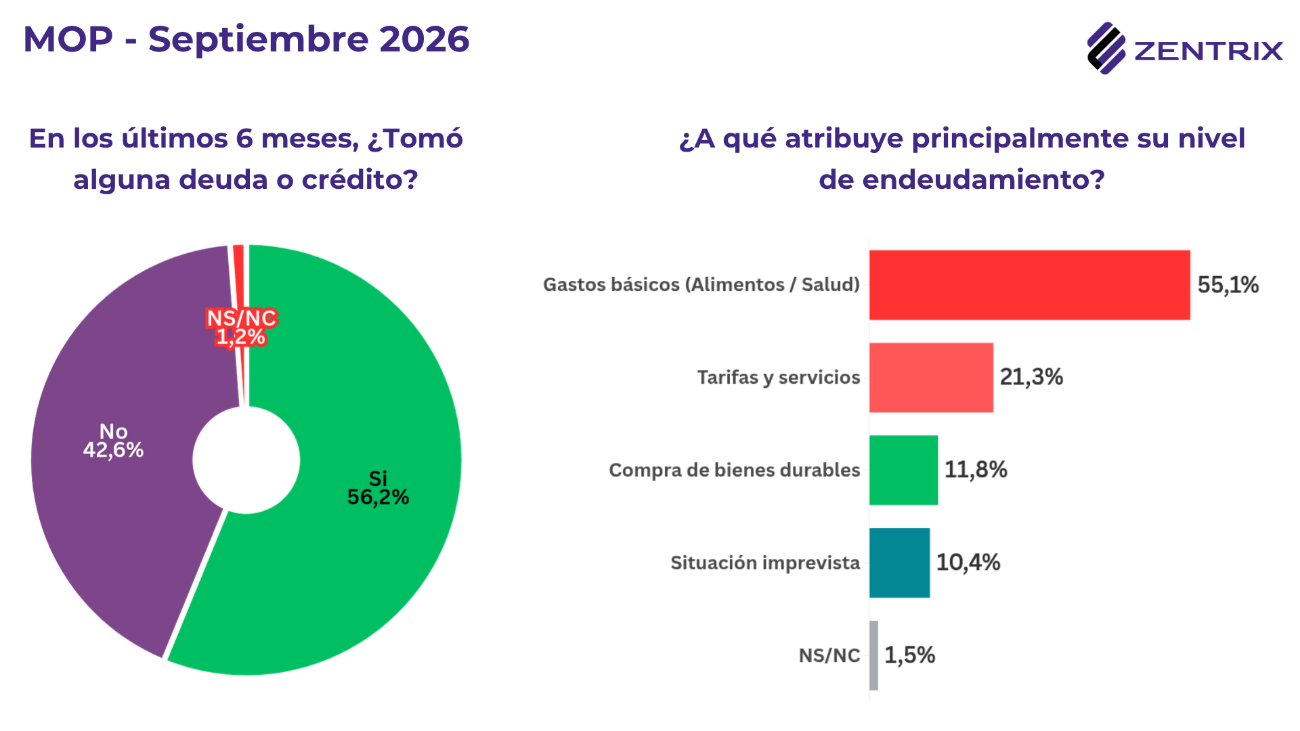
El relevamiento señala que el 72% de las personas menores de 40 años agota sus ingresos antes de que termine la tercera semana del mes. En ese mismo grupo, el 60,9% se endeudó durante los últimos seis meses y apenas el 3% consigue ahorrar.
La situación es todavía más crítica en la clase baja: el 83,3% no logra sostener sus ingresos más allá del día 20 y solo el 0,9% puede guardar dinero. Además, el 68,1% de las personas de este sector tomó deuda en los últimos seis meses.
El crédito, una herramienta para sobrevivir al mes
El informe muestra que el endeudamiento no responde únicamente a decisiones de consumo. Para una parte importante de los hogares, recurrir al crédito se convirtió en una forma de cubrir gastos que los ingresos habituales ya no alcanzan a afrontar.
Entre las personas que se endeudaron, el 55,1% lo hizo para pagar gastos básicos, como alimentos y salud, mientras que el 21,3% recurrió al crédito para afrontar tarifas y servicios. En contraste, solo el 11,8% destinó el dinero a la compra de bienes durables.
Las diferencias por nivel socioeconómico son significativas. En la clase baja, el 65,5% de quienes tomaron deuda lo hizo para cubrir necesidades básicas. En la clase alta, en cambio, el 63,4% utilizó el crédito para comprar bienes durables.
La clase media también enfrenta dificultades: el 51,4% se queda sin ingresos antes de terminar el mes y el 47,1% se endeudó durante el período analizado. Entre quienes recurrieron al crédito en este segmento, el 29% lo hizo para pagar tarifas y servicios, la proporción más alta entre los tres niveles socioeconómicos.
Salarios que no alcanzan y una economía que genera preocupación
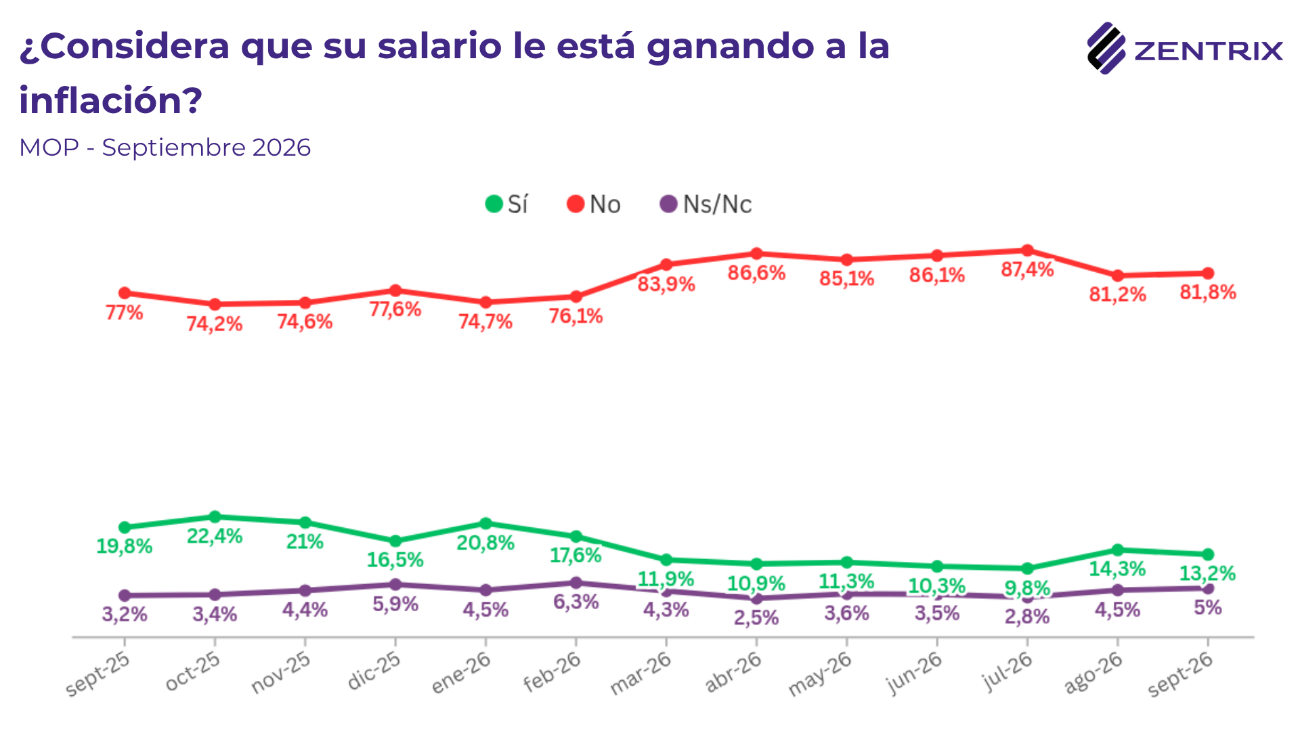
Otro de los indicadores centrales del relevamiento es la percepción sobre el poder adquisitivo. El 81,8% de los consultados considera que su salario no le gana a la inflación, una tendencia que, según Zentrix, se mantiene desde marzo.
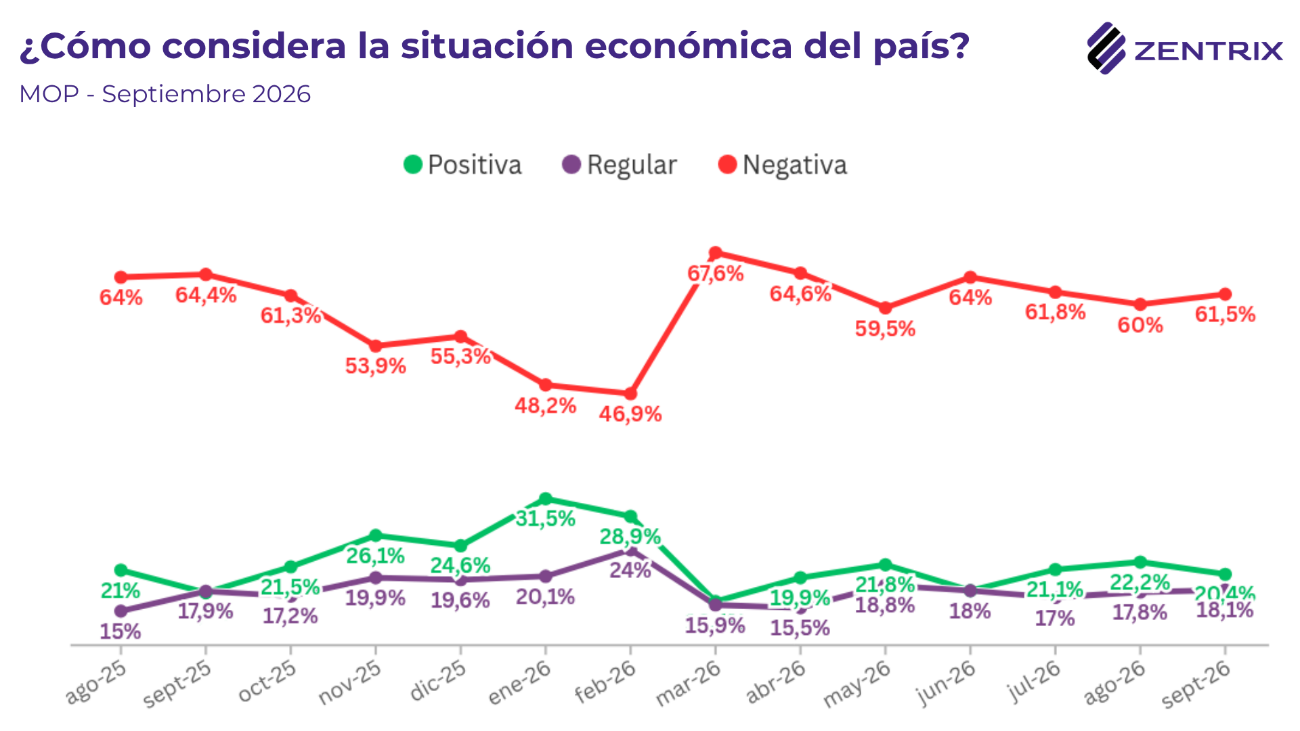
La evaluación de la situación económica también refleja un fuerte malestar. Mientras que el 39,3% califica negativamente su situación personal, el porcentaje asciende al 61,5% cuando se consulta por la situación económica del país.
La percepción negativa nacional crece a medida que disminuye el nivel socioeconómico: alcanza al 70,7% de la clase baja, al 56,5% de la clase media y al 42,9% de la clase alta.
Entre los menores de 40 años, la evaluación negativa de la economía llega al 69,1%. La combinación de ingresos insuficientes, escasa capacidad de ahorro y mayor dependencia del crédito deja a este grupo particularmente expuesto ante cualquier gasto imprevisto.
La mayoría reclama intervención del Estado
Frente al avance de las dificultades para pagar las deudas, el estudio también indagó sobre el papel que debería asumir el Estado.
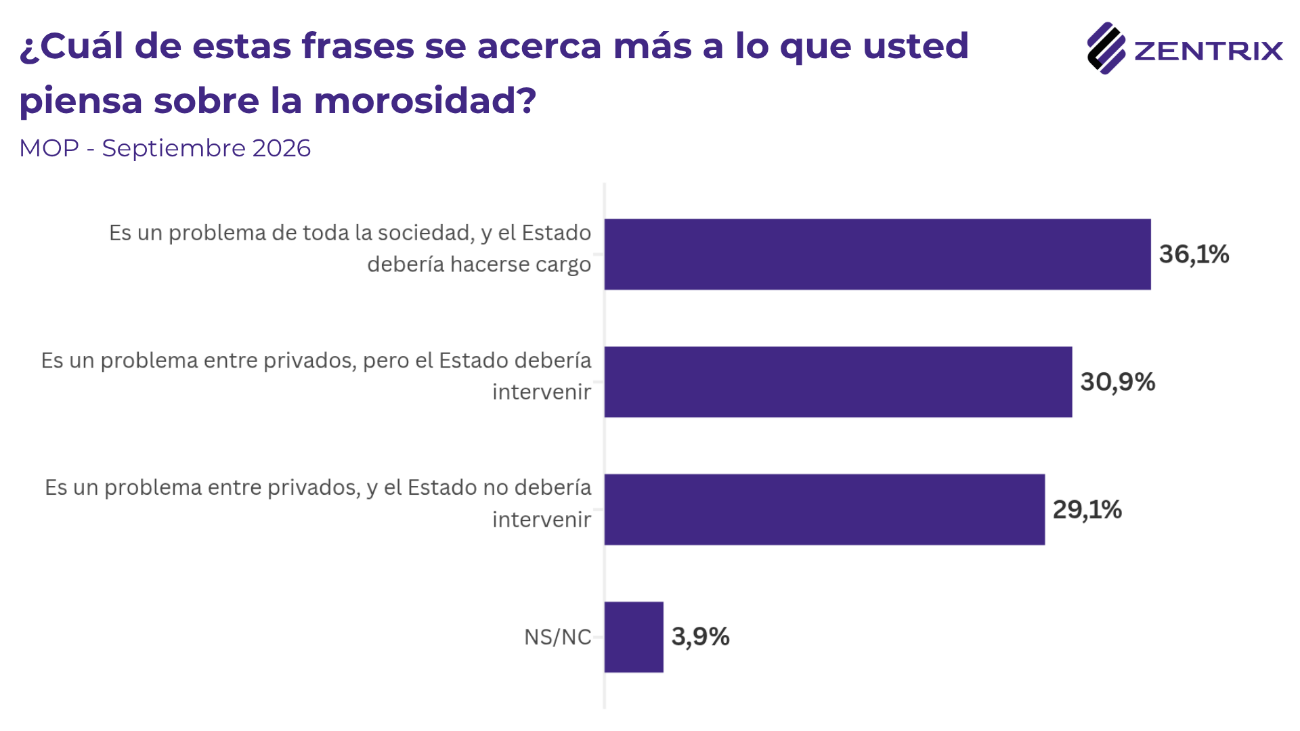
El 67% de los encuestados considera que debe existir algún tipo de intervención. Un 36,1% entiende que el endeudamiento es un problema social del que el Estado debería hacerse cargo, mientras que otro 30,9% sostiene que, aunque se trata de una cuestión entre privados, las autoridades deberían intervenir. En tanto, el 29,1% considera que el Estado no debería involucrarse.
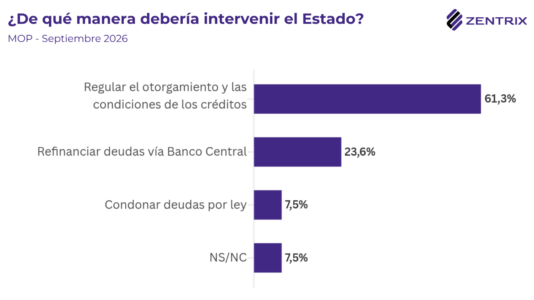
Entre quienes respaldan alguna forma de intervención, la opción predominante es establecer regulaciones sobre el otorgamiento de créditos y sus condiciones: reúne el 61,3% de las respuestas. Un 23,6% se inclina por refinanciar las deudas a través del Banco Central, mientras que apenas el 7,5% apoya una condonación por ley.
De acuerdo con el análisis de Zentrix, estos resultados reflejan una demanda mayoritaria de reglas que permitan un endeudamiento sostenible, más que de una eliminación generalizada de las obligaciones.
Una deuda que puede convertirse en un círculo difícil de romper
El diagnóstico plantea un riesgo para los hogares: cuando el crédito se utiliza para cubrir gastos cotidianos, las cuotas deben pagarse con los ingresos del mes siguiente, que muchas veces tampoco alcanzan para cubrir todas las necesidades.
Ese mecanismo puede generar un ciclo de endeudamiento recurrente y aumentar las dificultades de pago, especialmente entre quienes no cuentan con ahorros para afrontar imprevistos.
El informe de septiembre advierte, en definitiva, que el problema no pasa solamente por el nivel de los ingresos, sino también por cuánto duran. Para los jóvenes y los sectores de menores recursos, el dinero se agota antes de terminar el mes, la posibilidad de ahorrar es mínima y el crédito aparece como una alternativa para sostener los gastos esenciales.
Si esa dinámica se mantiene, la morosidad podría profundizarse y trasladar las dificultades de la economía cotidiana al sistema financiero.
Cómo se realizó el relevamiento
Los datos corresponden al Monitor de Opinión Pública (MOP) de Zentrix Consultora, en su medición de septiembre de 2026. El estudio incluyó 1.438 casos válidos en todo el país y se realizó entre el 22 y el 30 de septiembre mediante un cuestionario autoadministrado en línea.
La muestra fue ponderada por región, edad, sexo y voto declarado en las elecciones presidenciales de 2023 y legislativas de 2025. Según la consultora, el margen de error teórico es de ±2,6%, con un nivel de confianza del 95%.